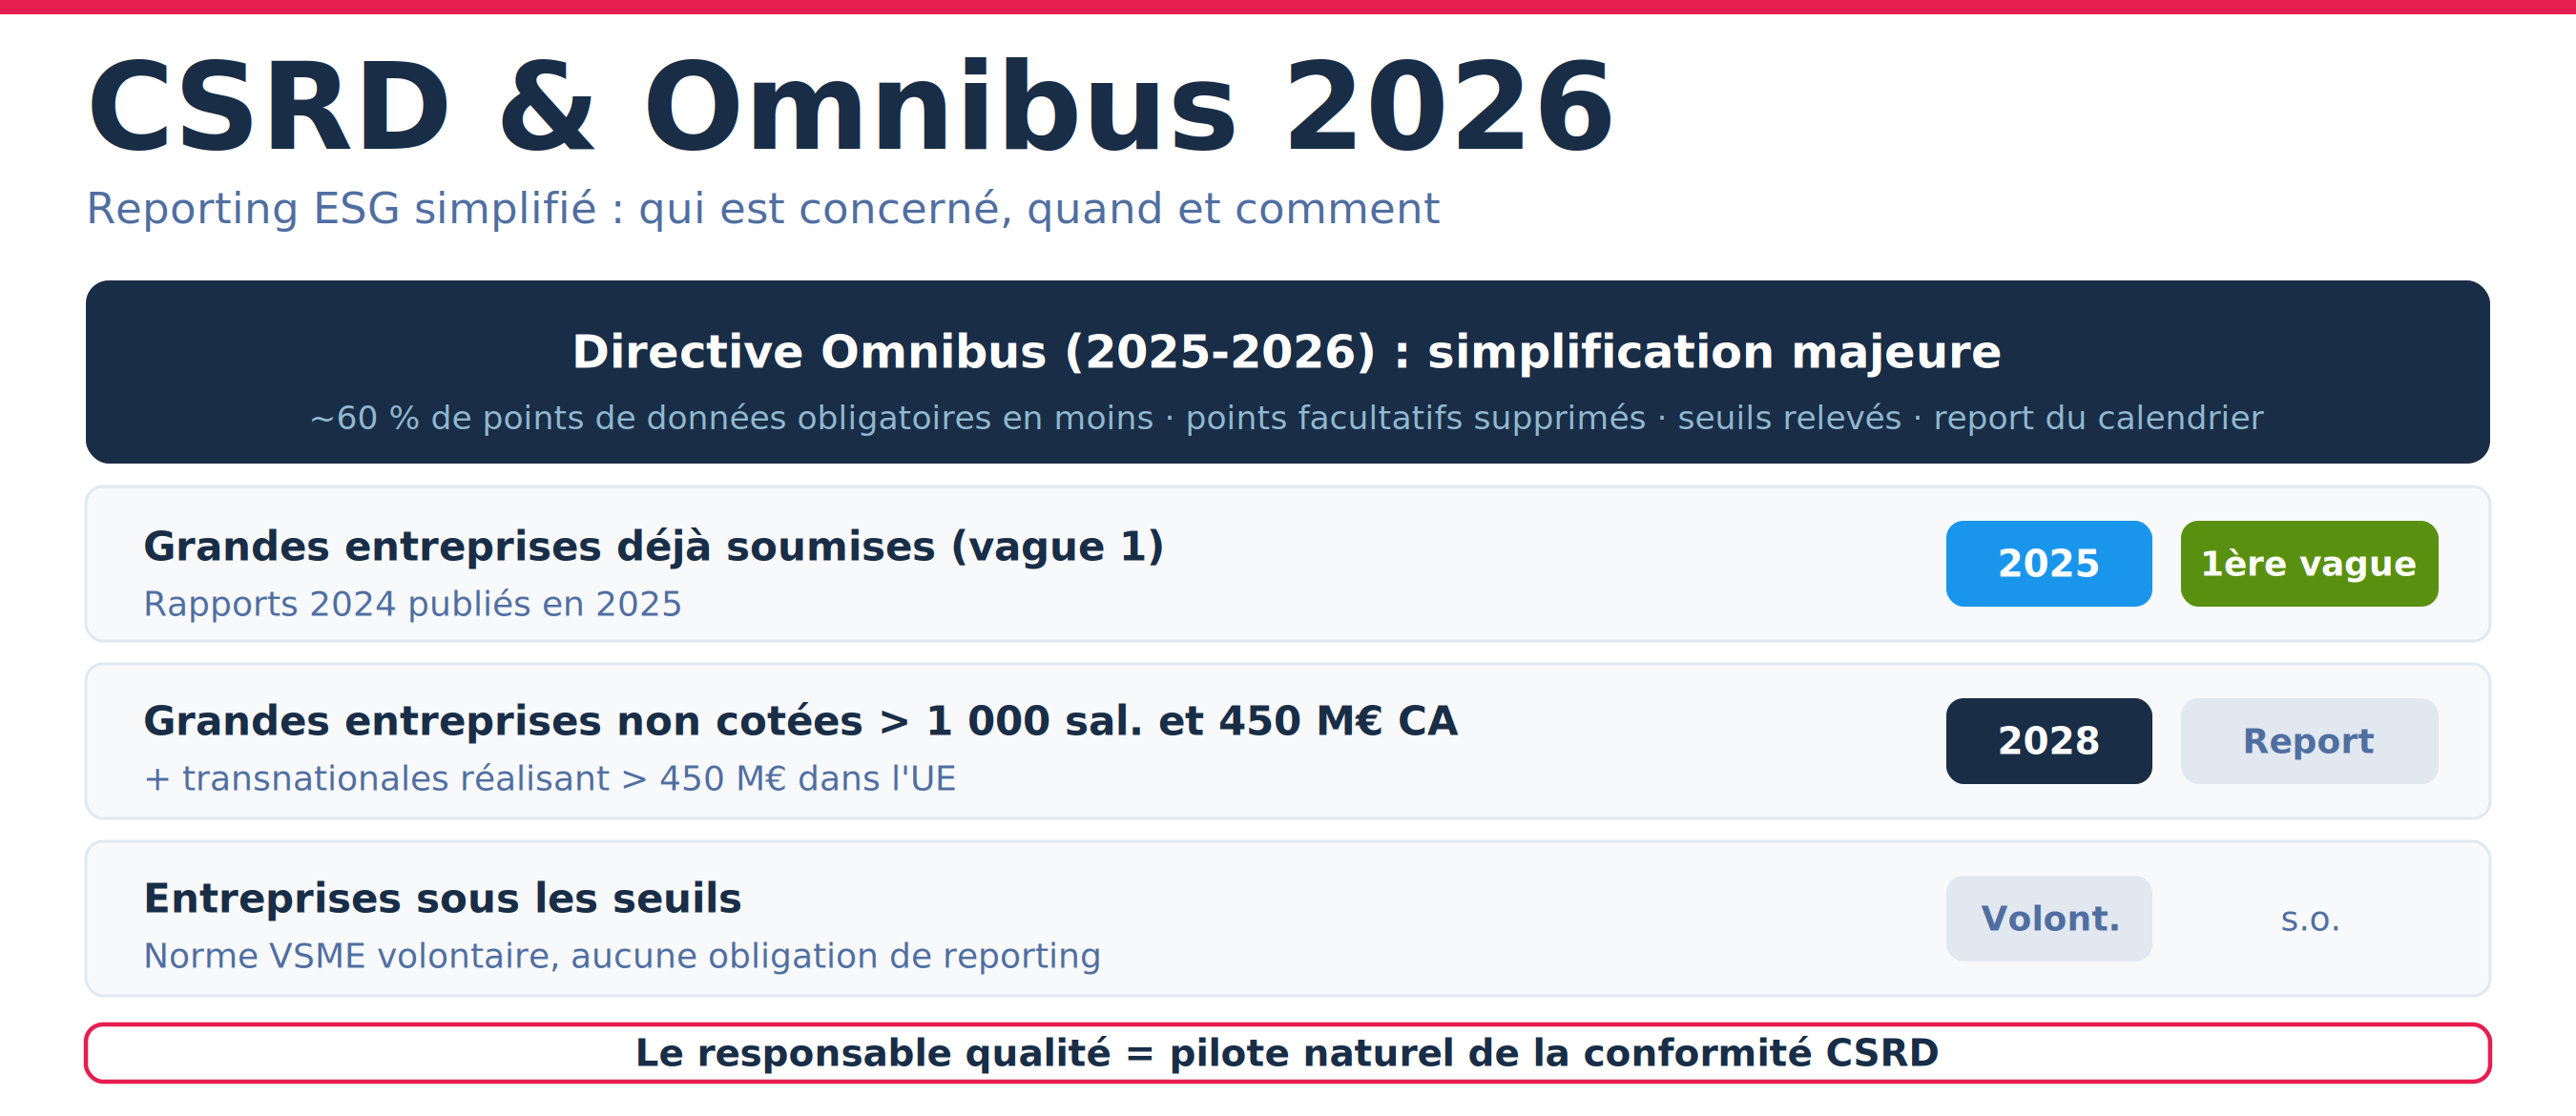
Adoptée fin 2025 et publiée au Journal officiel de l'Union européenne en février 2026, la directive « Omnibus » a simplifié la CSRD, mais ne l'a pas supprimée. Pour des milliers d'organisations, le reporting ESG reste une obligation réelle, avec des exigences de traçabilité, de documentation et de gouvernance qui tombent directement dans le périmètre qualité. Tour d'horizon de ce qui change, ce qui reste obligatoire, et comment votre système qualité peut devenir le moteur de votre conformité ESG.
CSRD : rappel du contexte et de l'enjeu
La Corporate Sustainability Reporting Directive (CSRD) est la directive européenne qui impose aux entreprises de publier des rapports détaillés sur leurs performances environnementales, sociales et de gouvernance (ESG). Objectif : harmoniser et rendre comparables les informations extra-financières des entreprises européennes pour les investisseurs, clients et citoyens.
La CSRD s'appuie sur les normes ESRS (European Sustainability Reporting Standards), qui définissent précisément quelles données collecter, comment les mesurer et comment les présenter.
Concrètement, les ESRS s'organisent autour de deux normes transverses (ESRS 1, exigences générales, et ESRS 2, informations générales sur la gouvernance, la stratégie et le pilotage) et de dix normes thématiques : cinq environnementales — climat (E1), pollution (E2), eau et ressources marines (E3), biodiversité (E4), économie circulaire (E5) — quatre sociales — personnel de l'entreprise (S1), travailleurs de la chaîne de valeur (S2), communautés affectées (S3), consommateurs et utilisateurs finaux (S4) — et une de gouvernance : la conduite des affaires (G1). Une entreprise ne reporte que sur les thèmes qu'elle a jugés pertinents.
À noter : une organisation déjà certifiée ISO 14001 dispose d'un système de management environnemental qui pose une base utile pour les normes environnementales (E1 à E5). De même, un système qualité ISO 9001 apporte déjà la maîtrise documentaire, la gestion des preuves et la logique d'amélioration continue attendues par la CSRD. Ces référentiels ne couvrent pas tout le périmètre ESG, mais ils constituent un socle sur lequel s'appuyer plutôt que de repartir d'une page blanche.
Le paquet Omnibus : qu'est-ce qui a changé en décembre 2025 ?
Le 16 décembre 2025, le Parlement européen a adopté la directive « Omnibus », approuvée par le Conseil de l'Union européenne le 24 février 2026, publiée au Journal officiel le 26 février 2026 et entrée en vigueur en mars 2026. Les États membres doivent la transposer dans leur droit national d'ici mars 2027. Elle introduit une simplification majeure du cadre CSRD initial.
Allègement du volume de données à reporter — les normes ESRS ont été révisées par un acte délégué adopté le 3 juillet 2026, qui supprime environ 60 % des points de données obligatoires et recentre le reporting sur les informations réellement matérielles. Cette version simplifiée s'applique aux exercices ouverts à partir de 2027.
Relèvement des seuils et report du calendrier — ne restent soumises que les entreprises dépassant 1 000 salariés et 450 M€ de chiffre d'affaires net. Les grandes entreprises concernées non encore soumises publieront leur premier rapport en 2028 sur l'exercice 2027. Environ 80 % des organisations initialement visées sortent du champ obligatoire.
Norme volontaire VSME — les entreprises passées sous les seuils ne sont plus tenues de reporter ; elles peuvent s'appuyer sur la norme volontaire VSME, beaucoup plus légère, notamment lorsque leurs clients ou financeurs leur demandent des données ESG.
Report « Stop-the-Clock » du 3 avril 2025 — un report de deux ans avait déjà été acté pour les entreprises des deuxième et troisième vagues.
⚠ Ce que Omnibus ne change PAS
Les grandes entreprises qui restent au-dessus des nouveaux seuils (1 000 salariés et 450 M€ de CA) demeurent pleinement soumises, et les premières vagues ont déjà publié leurs rapports. La CSRD n'est pas morte : elle est simplifiée et recentrée. Les exigences de traçabilité et de documentation demeurent, et les enjeux de la chaîne d'approvisionnement restent dans le périmètre.
Le calendrier CSRD après Omnibus : qui est concerné, quand ?
| Catégorie d'entreprise | Premier rapport CSRD | Sur l'exercice |
|---|---|---|
| Grandes entreprises déjà en vague 1 (toujours au-dessus des seuils) | 2025 (déjà publié) | 2024 |
| Grandes entreprises non cotées > 1 000 sal. et 450 M€ CA | 2028 | 2027 |
| Entreprises non-européennes > 450 M€ CA dans l'UE | 2028 | 2027 |
| PME cotées sur marchés réglementés | Exclues du champ obligatoire (VSME volontaire) | s.o. |
| Entreprises sous les seuils | Hors obligation, norme volontaire VSME | Volontaire |
Pourquoi le responsable qualité est au cœur de la conformité CSRD
Le reporting CSRD n'est pas un exercice de communication : c'est un exercice de management de la performance et de la preuve. Il exige exactement ce que les responsables qualité font au quotidien :
Collecte et fiabilisation de données — émissions carbone, consommations d'énergie, taux d'accidents, indicateurs sociaux… Ces données doivent être tracées, vérifiées et auditables.
Documentation et traçabilité — chaque indicateur ESRS doit être étayé par des preuves documentaires robustes. Les auditeurs externes vérifieront la cohérence entre les déclarations et les enregistrements.
Gestion des risques ESG — identifier les enjeux ESG les plus significatifs et les hiérarchiser relève d'une démarche d'évaluation des risques, un savoir-faire au cœur de la fonction qualité.
Pilotage des fournisseurs — le Scope 3 des émissions carbones et les obligations de vigilance imposent d'évaluer les pratiques ESG de l'ensemble de la chaîne d'approvisionnement.
Amélioration continue — les objectifs CSRD (réduction des émissions, amélioration des conditions de travail) s'inscrivent directement dans une logique PDCA.
✓ Une convergence naturelle
Un système de management mature, qualité (ISO 9001) et le cas échéant environnement (ISO 14001), apporte déjà l'essentiel de ce qu'exige la CSRD : analyse du contexte et des risques, maîtrise documentaire, gestion des preuves, suivi d'indicateurs et amélioration continue. Les organisations qui disposent de ces systèmes n'ont pas à repartir de zéro : il s'agit d'étendre et de connecter des processus existants aux dimensions ESG.
Les 5 chantiers concrets de la conformité CSRD pour les équipes qualité
Cartographie des enjeux et des indicateurs à reporter
Identifiez les enjeux de durabilité pertinents pour votre organisation, puis priorisez les indicateurs ESRS à collecter en fonction de leur importance et des risques associés. Ce travail de sélection est proche de l'analyse du contexte, des parties intéressées et des risques et opportunités déjà pratiquée en ISO 9001.
Mise en place du système de collecte des données ESG
Définissez les sources de données pour chaque indicateur (RH, production, achats, maintenance, etc.), les responsables de collecte, les fréquences et les formats. La centralisation dans un outil unique est indispensable pour garantir la cohérence et l'auditabilité.
Documentation et traçabilité des preuves
Chaque donnée reportée doit être étayée par une preuve documentaire : factures énergétiques, déclarations sociales, rapports d'incidents, évaluations fournisseurs. La gestion documentaire qualité est le fondement de la conformité CSRD.
Évaluation ESG des fournisseurs
Le Scope 3 et les obligations de vigilance imposent d'étendre votre démarche qualité fournisseurs à la dimension ESG. Questionnaires de qualification ESG, audits sur site, suivi des plans d'amélioration : la logique est identique à votre qualification qualité actuelle. La directive Omnibus plafonne toutefois les informations que vous pouvez exiger de vos plus petits fournisseurs, afin de ne pas leur transférer une charge disproportionnée.
Revue et validation interne avant audit externe
Mettez en place une revue interne des données ESG avant leur publication, avec validation par la direction. Les auditeurs CSRD (commissaires aux comptes) s'appuient sur les mêmes logiques que les auditeurs ISO : cohérence, traçabilité, preuves objectives.
Réussir la CSRD : faire travailler ensemble l'équipe RSE et la qualité
La CSRD n'appartient à aucune fonction seule. Dans la plupart des organisations, la responsabilité du reporting de durabilité revient à une équipe ou à un référent RSE, souvent rattaché à la direction générale, à la finance ou aux risques. Cette équipe maîtrise le cadre réglementaire, les attentes des investisseurs et l'identification des enjeux à reporter. Mais elle ne dispose pas toujours des méthodes et des outils pour collecter, tracer et fiabiliser la masse de données attendue.
C'est précisément là que la fonction qualité apporte une valeur décisive. Là où l'équipe RSE définit quoi reporter, la qualité sait comment le documenter et le prouver : procédures de collecte, responsabilités, échéances, gestion des preuves, revues et audits internes.
Concrètement, il est utile de définir tôt qui pilote quoi (une matrice de responsabilités par bloc d'indicateurs ESRS), de partager un référentiel documentaire commun et d'intégrer la revue des données ESG au cycle de revue de direction existant.
Comment la plateforme Avanteam peut outiller votre conformité CSRD
🌱 La plateforme Avanteam face aux enjeux CSRD/ESG
Collecte centralisée des indicateurs ESG — formulaires de saisie configurables pour vos indicateurs (environnement, social, gouvernance), avec contrôle de saisie, validation et traçabilité.
Gestion documentaire des preuves — rattachement des justificatifs (factures, rapports, attestations) à chaque indicateur grâce à la GED de Quality Document Manager : une preuve prête pour l'audit.
Évaluation ESG des fournisseurs — extension de la qualification fournisseurs existante aux critères de durabilité, avec cotation et plans d'amélioration.
Tableaux de bord ESG — suivi des indicateurs clés et des écarts par rapport aux objectifs fixés.
Plans d'action et amélioration continue — ouverture, affectation et suivi des actions correctives via Quality Improvement Manager, dans une logique PDCA.
Conclusion : CSRD, l'occasion de faire reconnaître la valeur stratégique de la qualité
La CSRD, même simplifiée par Omnibus, impose un niveau de rigueur documentaire et de traçabilité que la fonction qualité est particulièrement bien équipée pour piloter, en lien étroit avec l'équipe RSE. C'est une opportunité rare de positionner la direction qualité comme copilote de la transformation ESG, et pas seulement comme contributeur.
Ne laissez pas la CSRD être pilotée uniquement par la finance ou les RH. La qualité a les méthodes, les outils et la légitimité pour en être un moteur, aux côtés de l'équipe RSE.